企業研發費用加計扣除政策在新材料科技領域技術開發中的應用與機遇
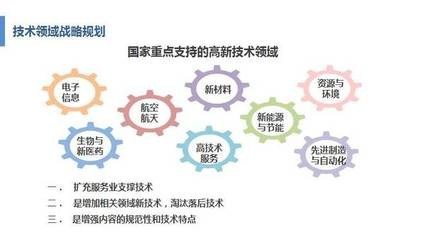
新材料科技領域作為國家戰略性新興產業的核心組成部分,其技術開發活動具有高投入、高風險、長周期的特點。為激勵企業加大研發投入,我國實施了企業研究開發費用稅前加計扣除政策,該政策在新材料科技領域的技術開發中發揮著重要的推動作用。
一、政策核心內容
企業研究開發費用稅前加計扣除政策,是指企業為開發新技術、新產品、新工藝所發生的研究開發費用,可以在計算應納稅所得額時,在實際發生額的基礎上,再加成一定比例進行扣除,從而減少企業的應納稅額。目前,根據相關政策,符合條件的研發費用可按規定比例(如75%或100%)加計扣除。
二、新材料領域技術開發的特點
新材料科技領域的技術開發通常涉及基礎研究、應用研究和試驗發展等多個階段,研發活動密集,資金需求大。例如,在高性能復合材料、納米材料、新能源材料等領域,企業需要持續投入用于實驗設備、原材料采購、科研人員薪酬以及合作研發等。這些特點使得研發費用加計扣除政策對該領域企業尤為重要。
三、政策應用的具體實踐
在新材料科技企業進行技術開發時,可加計扣除的研發費用包括:直接從事研發活動人員的工資薪金、研發活動直接消耗的材料費用、用于研發的儀器設備的折舊費或租賃費、研發成果的論證和評審費用等。企業需建立健全研發費用輔助賬,準確歸集相關支出,并按照稅法規定進行申報,以確保合規享受政策優惠。
四、帶來的機遇與挑戰
這一政策為新材料企業提供了實質性的稅收減免,有效降低了研發成本,鼓勵企業增加創新投入,加速技術迭代和產業化進程。它也促使企業加強研發管理,提升財務規范化水平。企業也面臨如何準確界定研發活動范圍、歸集費用以及應對政策變動的挑戰,需加強與稅務部門和專業機構的溝通。
五、未來展望
隨著國家創新驅動發展戰略的深入,預計研發費用加計扣除政策將持續優化,可能進一步提高扣除比例或擴大適用范圍。新材料科技企業應積極把握政策紅利,聚焦前沿技術開發,如智能材料、生物可降解材料等,推動產業升級,為我國新材料科技自立自強貢獻力量。
企業研發費用加計扣除政策是新材料科技領域技術開發的重要助推器。通過合理利用這一政策,企業不僅能減輕稅負,還能增強創新能力,在激烈的市場競爭中占據先機,最終實現可持續發展。
如若轉載,請注明出處:http://www.jmfcj.com/product/93.html
更新時間:2026-11-07 16:22:29